


שמונים אחוז מהאנשים שמתחילים לשפץ את הדירה מגלים עד השבוע השלישי שהתקציב שקבעו התנפח בלפחות שלושים אחוזים. כשהקירות שבורים והריצוף מפורק, מגלים פתאום שצינור הביוב רקוב או שלוח החשמל דורש החלפה דחופה, והכסף הפנוי בחשבון פשוט נגמר. כדי לא לעצור את העבודות באמצע ולהישאר עם אתר בנייה מאובק, הפתרון הכלכלי הנכון הוא הגדלת המשכנתא הקיימת או לקיחת הלוואה לכל מטרה בשעבוד הנכס בריבית מוסדרת מראש.
מי שיוצא לפרויקט בלי לשריין מראש מקור מימון זול ומסגרת תקציבית קשיחה, מוצא את עצמו מהר מאוד לוקח הלוואות בזק יקרות בריביות חריגות. הפער הזה בין תכנון מוקדם לבין אלתור בשטח עולה למשפחה ממוצעת עשרות אלפי שקלים בתשלומי ריבית מיותרים.
המדריך הזה נועד לעשות לכם סדר מלא בכל אפשרויות המימון לשיפוץ, להסביר בדיוק מתי כדאי לפתוח את המשכנתא ומתי נכון יותר לבחור באפיק אחר, ולהראות איך תכנון מוקדם שומר על הכסף שלכם. כשתגיעו לבנק עם תוכנית עבודה מדויקת והצעת מחיר סגורה, אתם תנהלו את התהליך במקום שהוא ינהל אתכם.
זמן קריאה: 7 דקות | מאת: אביב קופלר — מומחית עיצוב ושיפוצים עם מעל 100 פרויקטים מוצלחים | עודכן: 2025
מה תקבלו מהמדריך הזה:
- הבנה מלאה בכל אפיקי המימון לשיפוץ — ובחירת המסלול החסכוני ביותר עבורכם
- שיטת שלוש השכבות להגנה על מסגרת האשראי שלכם מפני חריגות
- מודל תשלומים חכם שמבטיח שלעולם לא תשלמו על עבודה שטרם בוצעה
- איך להימנע מהטעות שעולה למשפחות עשרות אלפי שקלים בריביות מיותרות
איך לקחת משכנתא לשיפוץ בלי להיתקע בלי כסף באמצע העבודה?
הטעות הנפוצה ביותר של משפצים היא פנייה לבנק רק אחרי שהפטישים כבר עלו על הקירות. בנק הוא גוף איטי שדורש מסמכים, אישורים ושמאות מוקדמת, וכשמגישים את הבקשה בלחץ של זמן אתם מאבדים לחלוטין את כושר המיקוח על גובה הריבית.
אז איך מתחילים נכון? מגישים בקשה לאישור עקרוני עוד בשלב הרעיוני, הרבה לפני שסגרתם עם מעצבת או קבלן, ובודקים מה גובה המימון המרבי שהבנק מאשר לכם על בסיס שווי הדירה וההכנסות השוטפות. השגת האישור מראש מעניקה לכם שקט נפשי ומגדירה את הגבולות הכלכליים האמיתיים של כל השיפוץ.
אישור עקרוני והערכת שמאי מול מציאות ההריסה בשטח
הבנק לא מעביר מאתיים אלף שקלים לחשבון בבת אחת רק בגלל שביקשתם לשפץ את המטבח. הוא שולח שמאי מטעמו שמעריך את שווי הנכס במצבו הנוכחי ואת שוויו הצפוי לאחר השדרוג, ומשחרר את כספי ההלוואה בפעימות לפי קצב התקדמות העבודה באתר.
השמאי הבנקאי מעריך את הנכס לפי מצבו ביום הביקור, ולכן הריסה מוקדמת מוחקת בן רגע עשרות אחוזים משווי הביטחונות שלכם. וגם אם נדמה לכם שמדובר בעניין טכני בלבד, חוסר תיאום כזה משאיר אנשים עם בית מפורק ובלי יכולת למשוך את הכסף כדי לשלם לבעלי המקצוע.
טיפ מהיר: ודאו שהשמאי מבקר בדירה כשהיא עוד עומדת על תילה, והגישו לו תוכנית אדריכלית מפורטת עם אומדן עלויות הגיוני. זה מאיץ את אישור הכספים ומונע עיכובים מיותרים.
כשהקבלן דורש תשלום על עבודות תשתית והבנק מסרב להעביר את הפעימה הבאה כי השמאי ראה ערימת בלוקים במקום דירה, הפרויקט נעצר מיד. כדי למנוע תקלות כאלה, אני תמיד מוודאת מול הלקוחות שלי שהשמאי יבקר בדירה כשהיא עוד עומדת על תילה, יקבל לידיו תוכנית אדריכלית מפורטת ויראה בדיוק לאן הפרויקט הולך. הבנק דורש ודאות מוחלטת בנתונים.
מה ההבדל בין הלוואה לכל מטרה למשכנתא לשיפוץ דירה?
זוג מקסים שהגיע אליי לפגישת תכנון עבור דירת חמישה חדרים בחולון התלבט אם לפתוח את המשכנתא הקיימת או לקחת שתי הלוואות מהירות דרך האפליקציה של הבנק. הפיתוי ללחוץ על כפתור ולקבל מאה וחמישים אלף שקלים תוך עשר דקות היה עצום, אבל ההחזר החודשי שהוצע להם עמד על כמעט שלושת אלפים ושמונה מאות שקלים לתקופה של ארבע שנים בלבד.
הלוואה צרכנית רגילה ניתנת לתקופה קצרה ונושאת ריביות גבוהות, בעוד שמשכנתא מיועדת לעשרים או שלושים שנה ומאפשרת לפרוס את העלות בהחזר חודשי סביר שלא יחנוק את המשפחה. לפי הנחיות משרד האוצר ללקיחת משכנתא, הלוואה ארוכת טווח מעניקה יציבות פיננסית, אך מחייבת התייחסות לעלות הכוללת של הריביות לאורך כל תקופת ההחזר.
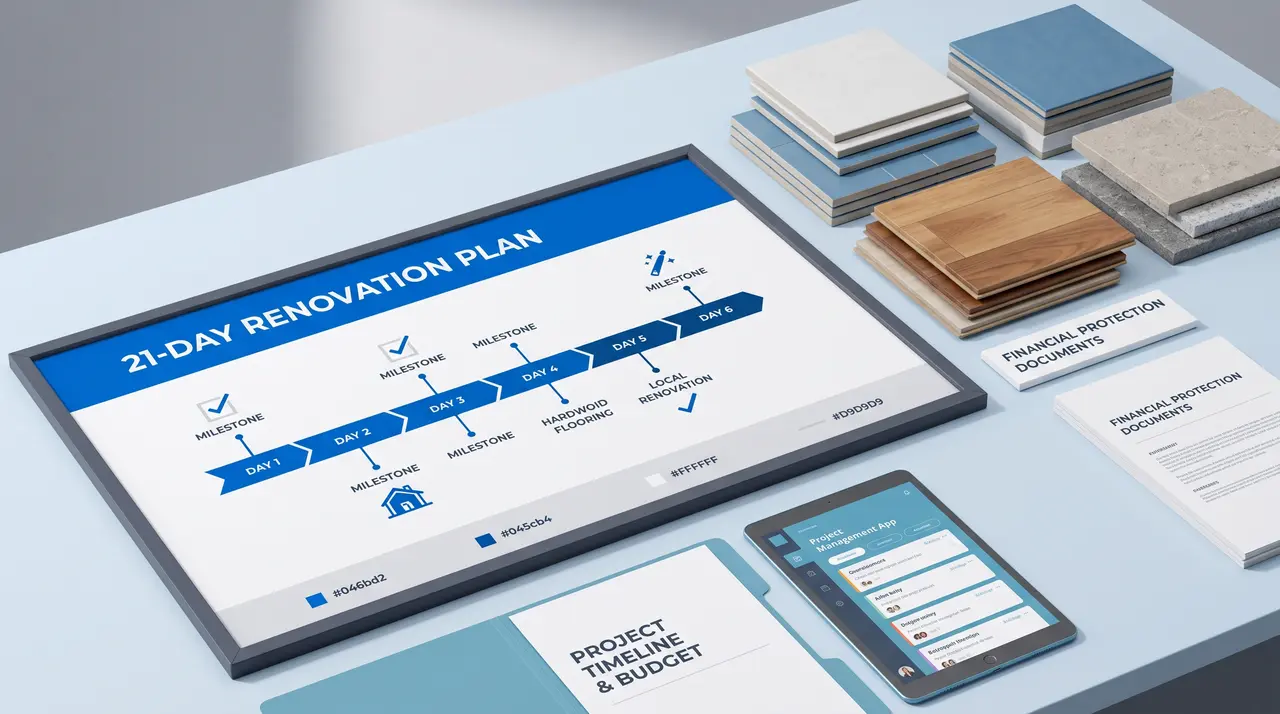
עיכובים של קבלנים יכולים לשרוף עשרות אלפי שקלים ממסגרת המימון שלכם
מסלולי ריבית ופריסת תשלומים מול גמישות הביצוע
כאשר משעבדים את הדירה לטובת שיפוץ, הבנק מסווג את הפעולה כהרחבת משכנתא לדיור או כהלוואה לכל מטרה בשעבוד נכס. ההבדל בריביות בין שני המסלולים הללו יכול להיות משמעותי, פער שמצטבר לעשרות אלפי שקלים לאורך תקופת ההלוואה.
אבל הגמישות של הלוואה צרכנית מהירה לפעמים מתאימה למי שמתכנן שיפוץ ממוקד וקטן בהיקף של עד חמישים אלף שקלים. הלוואה כזו אינה דורשת תשלום על פתיחת תיק, שכר טרחת שמאי, רישום הערת אזהרה בטאבו או ביטוחים מיוחדים שעולים יחד כחמשת אלפים שקלים נוספים.
הידעת? כשמדובר בסכומים משמעותיים של מאה אלף שקלים ומעלה לצורך החלפת תשתיות וריצוף מלא, פתיחת תיק משכנתא היא הצעד הנכון ביותר עבור רוב המשפחות. הפריסה לעשרים שנה שומרת על תזרים מזומנים חופשי בחשבון השוטף.
כשמדובר בסכומים משמעותיים, פתיחת תיק משכנתא היא הצעד הנכון ביותר עבור רוב המשפחות. הפריסה לעשרים שנה שומרת על תזרים מזומנים חופשי בחשבון השוטף ומאפשרת לכם לעבור את תקופת השיפוץ בלי חרדות כלכליות יומיומיות.
כמה עולה לממן שיפוץ דירה בכל מסלול אשראי?
| מסלול מימון | טווח ריבית | תקופת החזר | יתרון בולט | חיסרון מרכזי |
|---|---|---|---|---|
| הרחבת משכנתא קיימת | פריים + 0.5% עד 1.5% | עד 30 שנה | החזר חודשי נמוך | תהליך בירוקרטי ארוך |
| הלוואה לכל מטרה בשעבוד | פריים + 2% עד 3% | עד 20 שנה | סכומים גבוהים לכל שימוש | ריבית גבוהה ממשכנתא |
| הלוואה בנקאית ללא שעבוד | פריים + 5% עד 8% | עד 7 שנים | אישור מהיר באפליקציה | החזר חודשי חונק |
| הלוואה על קרן השתלמות | פריים – 0.5% עד פריים | עד 7 שנים | ריבית נמוכה מאוד | מוגבלת לגובה החיסכון |
ההבדלים המספריים בטבלה ממחישים מדוע בחירת המסלול הפיננסי צריכה להיעשות מתוך חישוב קר ומדויק. קרן השתלמות למשל מציעה תנאים מצוינים למי שצבר סכום נאה, אך היא לא תספיק לפרויקט עמוק של שיפוץ קומפלט שכולל מערכות מים, מיזוג ונגרות בהתאמה אישית.
וגם שעבוד נכס דורש לעמוד במגבלות קפדניות של שיעור מימון, כפי שקובעות הנחיות בנק ישראל להלוואות לדיור שמגבילות לרוב הלוואות לכל מטרה לעד חמישים אחוזים משווי הנכס. תכנון נכון בוחן את סך כל העלויות, כולל עמלות נלוות ותשלומי ביטוח חיים ומבנה, ומאפשר לכם להחליט בעיניים פקוחות.
איך קבלן שמתעכב שורף לכם את מסגרת המימון?
שיפוץ שנמשך שלושה חודשים ושיפוץ שמסתיים תוך עשרים ואחד ימי עבודה עולים לעתים סכום דומה בחומרים ובידיים עובדות, אבל הנזק הכלכלי של שיפוץ שנמרח הוא עצום. בכל חודש נוסף שהעבודה מתעכבת, אתם משלמים גם שכר דירה חלופי של שבעת אלפים שקלים וגם את החזר המשכנתא על הדירה המשופצת.
החישוב הפשוט מראה שעיכוב של חודשיים שורף קרוב לעשרים אלף שקלים מהרזרבה שלכם עוד לפני שרכשתם רהיט אחד. זמן מיותר עולה המון כסף. בדיוק בגלל זה פיתחתי שיטת עבודה שבה כל הפרויקט מנוהל כמו הפקה מדויקת וכל החומרים מוזמנים מראש וממתינים במחסן עוד לפני שהפועל הראשון נוגע בקיר.
להמחשה מעשית של ניהול פרויקט מורכב ללא חריגת זמן או תקציב, כדאי לבחון כיצד שיפוץ מלא מתנהל בשטח:
השליטה המוחלטת בלוח הזמנים היא המגן הפיננסי הטוב ביותר מפני עלויות מימון כפולות.
מודל 21 ימי עבודה מול חודשים של שכירות כפולה
כשאני מתחייבת לחוזה של עד עשרים ואחד ימי עבודה, אני כוללת בו התחייבות כספית ברורה על כל יום איחור, כי הזמן שלכם שווה כסף אמיתי. הגישה הזו מייתרת את הצורך לשלם שכירות חודשים קדימה ומאפשרת לכם לחזור לשגרה בדיוק במועד שנקבע.
טיפ מהיר: כשפרויקט מנוהל כמו הפקה מדויקת שבה כל החומרים ממתינים במחסן מראש, עשרים ואחד ימי עבודה הופכים למציאות מוחשית ולא להבטחה ריקה.
אצלנו בעסק צוותים קבועים ומקצועיים שעובדים יחד שנים מבצעים את העבודה, ולא פועלים מזדמנים שמתחלפים מיום ליום. אין מצב שבו הדירה עומדת ריקה ושוממת באמצע השבוע בזמן שהריביות בבנק ממשיכות לתקתק על כספי ההלוואה שלקחתם.
כמה אחוז רזרבה חובה להשאיר בתקציב השיפוץ?
חמישה עשר עד עשרים אחוזים מסך תקציב השיפוץ חייבים להישאר בצד כרזרבה סגורה שאסור לגעת בה בשלב התוכניות הראשוני. אם הבנק אישר לכם הרחבת משכנתא של מאתיים וחמישים אלף שקלים, התקציב שלכם לתכנון ולביצוע בפועל עומד על מאתיים ועשרה אלף שקלים בלבד.
אבל רוב בעלי הדירות מתעלמים מהכלל הזה ומחלקים את כל מאה האחוזים של המימון לקבלן, לנגרות ולסניטריה כבר ביום הראשון. תכנון מוקדם מונע חריגות תקציב. כאשר צצה הוצאה בלתי צפויה מתחת לריצוף, מסגרת האשראי קורסת והפרויקט נכנס מיד למערבולת של לחצים.
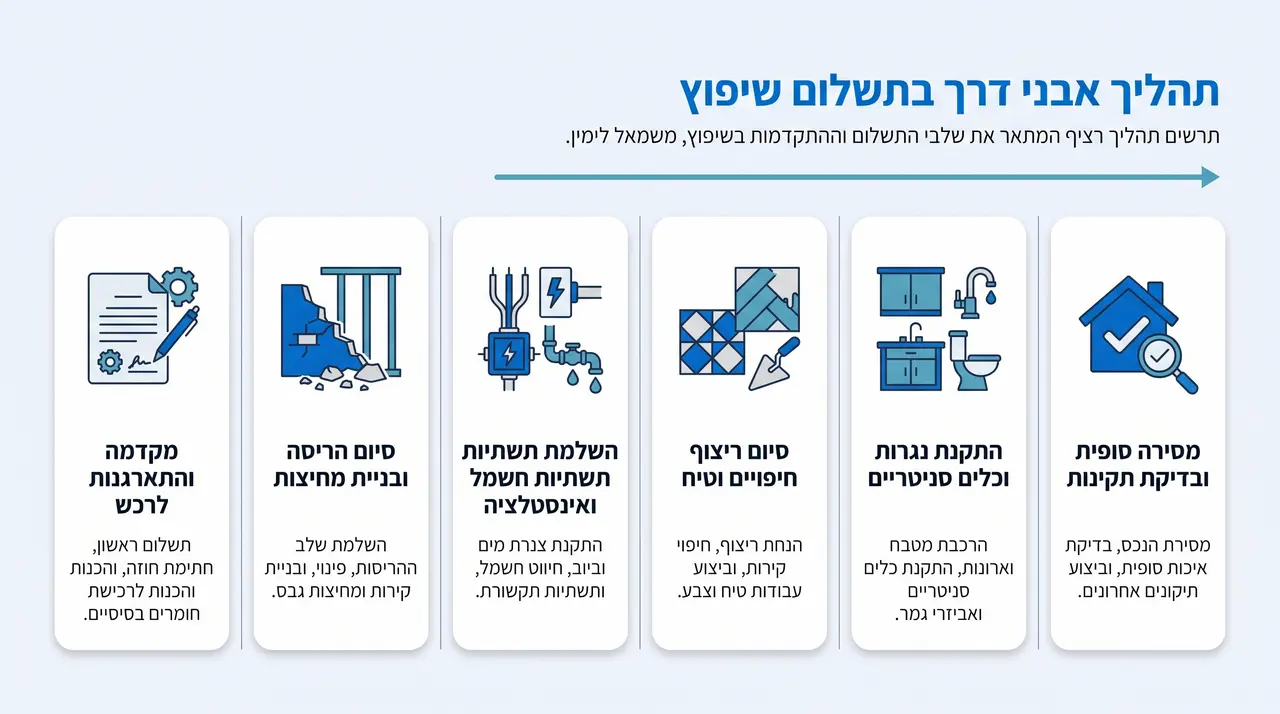
סדר התשלומים הנכון לבעלי מקצוע מגן על התקציב שלכם לאורך כל הדרך
מודל שלוש השכבות להגנה על מסגרת האשראי
השיטה הבטוחה ביותר לחלוקת התקציב מבוססת על מודל שלוש השכבות שפיתחתי לאורך יותר מעשור של עבודה בשטח. השכבה הראשונה מוקדשת כולה לעבודות התשתית והבסיס שאסור בשום אופן לחסוך בהן ושכוללות אינסטלציה, חשמל, איטום והריסה.
השכבה השנייה מיועדת לחומרי הגמר שמעניקים לבית את המראה המעוצב והחם שלו, כמו הריצופים, הנגרות והתאורה. השכבה השלישית היא אותה רזרבה חיונית של עשרים אחוזים, שנועדה לתת מענה לתקלות נסתרות שמתגלות רק אחרי שמקלפים את השכבות הישנות של המבנה.
הידעת? הפתעות נפוצות כוללות צינור ביוב סדוק שעובר ברצפת המטבח בדירה ישנה, או קיר בלוקים שדורש חיזוק קונסטרוקטיבי שאי אפשר היה לראות מראש. כשסכום הרזרבה מוגדר מראש בתוך כספי ההלוואה, אירועים כאלה מקבלים מענה מקצועי שקט בלי לעצור את העבודה.
מתי כדאי להשתמש באופציה של משכנתא בגיל מבוגר?
האם זה הגיוני לקחת הלוואה חדשה על הדירה אחרי שכבר סיימתם לשלם את המשכנתא המקורית לפני עשר או חמש עשרה שנים? התשובה המפתיעה היא בהחלט כן, במיוחד כאשר מגיעים לשלב שבו הבית דורש התאמה פיזית מלאה לצרכים המשתנים של הגיל השלישי.
כאשר יש בבעלותכם דירה ללא חובות אך ההכנסה החודשית מורכבת בעיקר מקצבאות ופנסיה, הבנקים מציעים מסלולים מותאמים בשעבוד חלק משווי הנכס. תוכלו לקרוא בהרחבה על הנושא במאמר המסביר על משכנתא בגיל מבוגר לשיפוץ הבית, שמפרט את כל התנאים והשלבים הנדרשים מול המערכת הבנקאית.
התאמת הבית לגיל השלישי מול שעבוד הנכס
היתרון המרכזי של מהלך כזה הוא היכולת לשדרג את איכות החיים והבטיחות בדירה בלי לרוקן את חסכונות הפנסיה הנזילים שנועדו לשמירה על ביטחון בריאותי. שיפוץ מותאם כולל החלפת אמבטיות ישנות במקלחונים שטוחים ובטוחים, הרחבת פתחים למעבר נוח, והנמכת ארונות מטבח כדי למנוע שימוש מסוכן בסולמות.
וגם מבחינה כלכלית, התאמת הנכס לתקנים מודרניים משביחה אותו, מעלה את שוויו הכולל בשוק הנדל״ן ומפצה על עלויות המימון שנלקחו. הבית הופך למרחב נעים, מואר ובטוח לעשרות השנים הבאות, ומאפשר עצמאות מלאה בתוך הסביבה המוכרת והאהובה.
איך בונים כתב כמויות שמספק את דרישות הבנק?
לפני שנתיים הגיע אליי לקוח מתוסכל מראשון לציון אחרי שהבנק שלו סירב לשחרר פעימת תשלום שנייה של שמונים אלף שקלים, בגלל שהצעת המחיר של הקבלן שלו כללה רק שורה כללית אחת שנשאה את הכותרת עבודות שונות לפי הצורך. בנקים לא עובדים עם הערכות באוויר, והם דורשים פירוט כמותי מדויק לפני שהם מאשרים תשלום.
כתב כמויות מסודר הוא לא מסמך בירוקרטי מעיק, אלא כלי ההגנה הכלכלי החשוב ביותר שיש לכם לאורך כל הדרך. כשהוא מפרט בדיוק כמה מטרים של ריצוף יוחלפו, כמה נקודות חשמל יותקנו ואיזה סוג צנרת יונח, אין מקום למחלוקות כספיות מול בעלי המקצוע.
תמחור סגור מראש שמבטל תוספות חריגות באתר
הבעיה הכואבת ביותר בתחום הבנייה בישראל היא הצעות מחיר זולות שנזרקות בהתחלה רק כדי לפתות אנשים לסגור, כאשר הקבלן בונה על כך שהוא יגבה מחירים מופקעים על כל שינוי קטן בהמשך. כשמפרקים קיר ומגלים שצריך להזיז שקע בעשרה סנטימטרים, קבלן כזה ידרוש מאות שקלים על פעולה בסיסית.
בשיטה שלי תהליך העבודה כולל ירידה לפרטים הקטנים ביותר עוד לפני החתימה, ומסגרת התקציב הסופית ידועה מראש ואינה משתנה תוך כדי העבודה. הניסיון שלי ביותר ממאה פרויקטים מוכיח שכשעושים את שיעורי הבית כמו שצריך, אין שום סיבה להפתעות במחיר.
טיפ מהיר: זהו היתרון המובהק של עבודה עם מעצבת ומשפצת באישה אחת, שמנהלת גם את התוכניות היצירתיות וגם את העבודה בשטח באתר הבנייה. אין גלגול אחריות בין מתכננים למבצעים, ואין פערים בין השרטוט שעל הנייר לבין מה שקורה בפועל בקירות הבית.
איך מנהלים את תזרים התשלומים של השיפוץ מול בעלי המקצוע?
הכלל הבסיסי ביותר שחייב להוביל אתכם הוא שלעולם לא משלמים מראש על עבודה שטרם בוצעה בדירה שלכם. קבלן שמבקש מקדמה ענקית של ארבעים או חמישים אחוזים עוד לפני שהפטיש הראשון נגע בקיר מעיד על בעיית נזילות קשה שתתגלגל ישירות אל הפרויקט שלכם.
חלוקת התשלומים צריכה להיות מקבילה בדיוק לשחרור כספי ההלוואה מהבנק, ולהיעשות אך ורק לפי שלבי עבודה מוכחים ומדידים בשטח. אז איך נכון לחלק את התשלומים כדי לשמור על שליטה מלאה בתקציב לכל אורך הדרך?
| שלב בביצוע | אחוז מהתקציב | תנאי לשחרור | גורם מאשר |
|---|---|---|---|
| מקדמה והתארגנות | 10% | חתימת הסכם והזמנת חומרים | מנהל הפרויקט |
| סיום הריסה ומחיצות | 20% | פינוי מלא של פסולת | בדיקת מדידות |
| תשתיות חשמל ואינסטלציה | 25% | בדיקת לחץ מים תקינה | אישור שמאי |
| ריצוף, חיפויים וטיח | 25% | משטחים ישרים ואיטום מושלם | בדיקת מפלסים |
| נגרות, סניטריה וצבע | 15% | התקנה מלאה של דלתות | מעצבת הפנים |
| מסירה סופית | 5% | תיקון כל הליקויים | בעלי הדירה |
שחרור כספים לפי התקדמות ממשית ולא לפי הבטחות
שמירה על התשלום האחרון עד לאחר מסירת הדירה ובדיקת כל המערכות היא תעודת הביטוח האמיתית שלכם לכך שכל הפרטים הקטנים יטופלו במלואם. ברגע שבעל מקצוע קיבל את כל כספו, המוטיבציה שלו לחזור כדי לחזק בורג בברז או לתקן תיקון שפכטל קטן יורדת באופן דרמטי.
בפרויקטים שאני מובילה, תהליך העבודה דומה לניהול של תזמורת שבה כל נגן יודע בדיוק מתי להיכנס ואיזה צליל להפיק. הכסף מנוהל באחריות, העבודה מתקדמת בקצב שיא, ואתם נהנים מתוצאה מרהיבה בלי חריגות ובלי דאגות מיותרות.
שיפוץ מוצלח לא נמדד רק ביופי — הוא נמדד ביכולת שלכם לעבור את החוויה ברוגע ולחזור לשגרה משפחתית שמחה. כשמנהלים את התקציב במקצועיות, עבודה של עיצוב ושיפוץ דירות הופכת להפקה מתוקתקת שיוצרת בית חם בדיוק בלוח הזמנים שנקבע מראש.
רוצים לדעת מראש כמה יעלה השיפוץ שלכם?
אל תיתנו לתקציב להשתלט עליכם — תשלטו אתם בתקציב
אם אתם עומדים בפני שיפוץ ורוצים לוודא שהתקציב שלכם יישאר סגור ומדויק מהיום הראשון, אתם מוזמנים לתאם שיחת ייעוץ אישית שבה נבחן את הצרכים שלכם ונגדיר מסגרת תקציבית ריאלית.
מקומות הייעוץ לחודש הקרוב מוגבלים — פעלו עכשיו כדי להבטיח את מקומכם

אודות הכותבת
אביב קופלר, שחגגה לאחרונה 60, היא אמא וסבתא גאה עם תשוקה לעיצוב ויופי שמלווה אותה כל חייה. היא מנהלת את "72 גג" — עסק לעיצוב ושיפוצים שבו היא מובילה כל פרויקט באופן אישי. צוותים קבועים ומקצועיים מבצעים את הפרויקטים בהקפדה על תכנון מדויק ועיצוב אישי וייחודי, על עמידה בלוחות זמנים ורמת גימור גבוהה ועל שיתוף פעולה מלא, והכל מבוסס על אמון הדדי בינה לבין לקוחותיה.